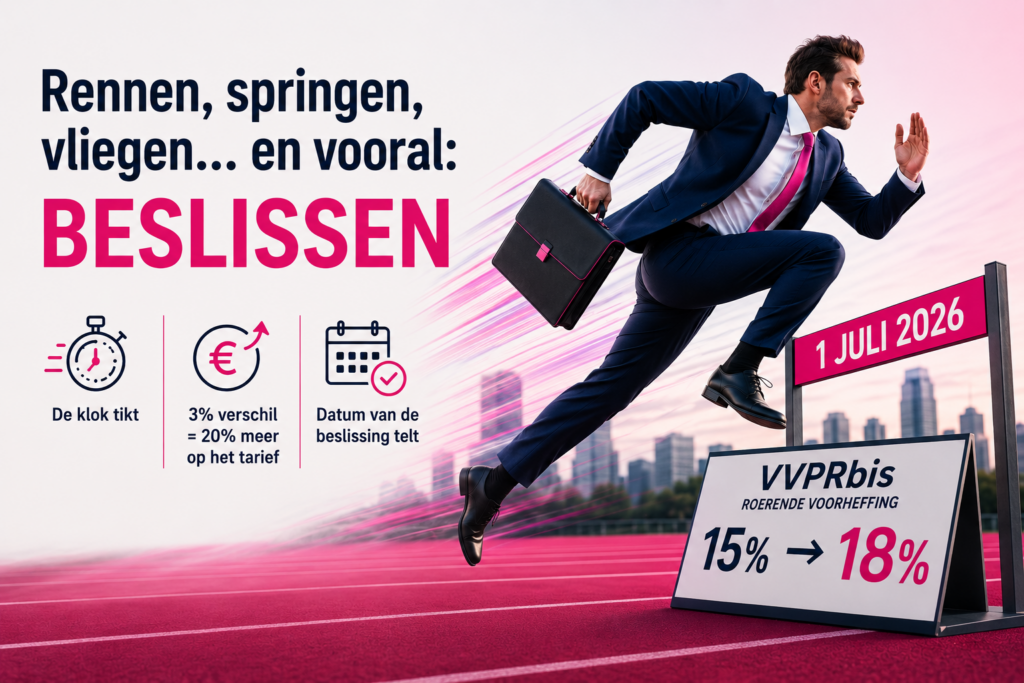
Rennen, springen, vliegen… en vooral: beslissen
Soms mag fiscale planning rustig sudderen. Een beetje rekenen, wat scenario’s naast elkaar leggen, nog eens een nachtje slapen en dan beslissen.
Dit is niet zo’n moment.
Voor wie nog een dividenduitkering onder het VVPRbis-regime aan 15% roerende voorheffing wil doen, wordt juni een maand van rennen, springen, vliegen… en vooral: beslissen. Want vanaf 1 juli 2026 stijgt het verlaagde tarief roerende voorheffing van 15% naar 18%. Dat klinkt als “maar” drie procentpunten, maar in mensentaal is dat een stijging van 20% op het tarief zelf. Voor liquidatiereserves wordt het tarief na de wachttermijn verhoogd van 6,5% naar 9,8%, zodat de totale belastingdruk daar ook richting 18% gaat.
Wat verandert er voor VVPRbis?
Het VVPRbis-regime laat aandeelhouders, onder voorwaarden, toe om dividenden uit te keren aan een verlaagd tarief roerende voorheffing.
Vandaag kan dat, na het respecteren van de wachttermijn, aan 15% roerende voorheffing.
Vanaf 1 juli 2026 wordt dat 18%.
Dat verschil lijkt op het eerste gezicht beperkt. Maar op een dividend van bijvoorbeeld € 100.000,00 betekent dit wel:
· vandaag: € 15.000,00 roerende voorheffing;
· vanaf 1 juli: € 18.000,00 roerende voorheffing;
· verschil: € 3.000,00.
En ja, voor € 3.000,00 mag er al eens een bijzondere algemene vergadering passeren.
Kan je dan nog snel uitkeren?
We verwijzen hiervoor naar de mogelijkheden opgenomen in ons eerder artikel Tik tok, tik tok… – Warfid.
De datum van de beslissing wordt belangrijk
Een aandachtspunt dat u best niet onderschat: de vaste datum van de beslissing.
De minister heeft bevestigd dat men moet kijken naar de datum van de algemene vergadering. Een beslissing vóór de inwerkingtreding kan dus nog onder het oude tarief vallen, ook als de aangifte of betaling van de roerende voorheffing pas later gebeurt. Maar dan moet die vaste datum van die beslissing wel duidelijk bewijsbaar zijn.
Denk bijvoorbeeld aan:
· digitale ondertekening met datum;
· registratie;
· of ondertekening door een accountant, belastingadviseur of notaris.
Met andere woorden: niet zomaar “we hebben dat toen ergens beslist”. De fiscus houdt niet van mist. En wij eerlijk gezegd ook niet, behalve misschien op een herfstwandeling.
Ons advies?
Je dossierbeheerder bij WARFID bekijkt dit normaal gezien al, of zal dat binnenkort doen. Maar heb je zelf concrete plannen, grote reserves, een sterke winst tot nu behaald of gewoon het gevoel dat er iets moet gebeuren? Trek dan op tijd aan de bel.
Auteur: Gerrit Borremans (31 mei 2026)